Statistique financière : prévisions concernant les finances des administrations publiques pour les années 2026 à 2030 et monitoring des dépenses pour les années 2008 à 2024
Berne, 22.09.2026 — La Statistique financière de l’Administration fédérale des finances publie les prévisions sur les finances des administrations publiques (Confédération, cantons, communes et assurances sociales) jusqu’en 2030. Elle estime que le solde de financement des administrations publiques devrait se détériorer en 2026 et 2027 par rapport à 2025, avant de s’améliorer à nouveau à partir de 2028. Parallèlement, un suivi de l’évolution des dépenses publiques de la Confédération et des cantons sur la période 2008-2024 permet notamment d’identifier les groupes de tâches dans lesquels les dépenses ont connu une évolution particulièrement dynamique.
Le solde de financement des administrations publiques (Confédération, cantons, communes et assurances sociales) devrait connaître une détérioration en 2026 et 2027 par rapport à 2025. Celle-ci est liée à deux facteurs : d’une part, la 13e rente AVS sera, selon les hypothèses actuelles, introduite sans bénéficier de financement supplémentaire en 2026 et 2027. D’autre part, l’assurance-chômage devrait présenter un solde de financement légèrement déficitaire en raison de la situation sur le marché de l’emploi en 2026 ; elle sera toutefois en mesure de combler ce déficit au moyen de sa fortune nette. En 2026 et 2027, la Confédération devrait afficher un résultat presque équilibré, alors que les cantons pourraient dégager des excédents d’environ, respectivement, 1,9 et 1,6 milliard de francs. Cette évolution s’explique notamment par la hausse des recettes issues de l’impôt sur les bénéfices des entreprises ainsi que par la distribution du bénéfice de la BNS. On table sur une distribution de 4 milliards de francs en 2026 et de 3 milliards de francs en 2027.
À partir de 2028, la situation financière des administrations publiques devrait s’améliorer à nouveau, notamment en raison du relèvement du taux de TVA (0,9 point de pourcentage) qui servira, d’une part, à renforcer la sécurité et la défense et, d’autre part, à financer la 13e rente AVS. On s’attend en outre à une embellie sur le marché de l’emploi, qui pourrait contribuer à redresser la situation financière des assurances sociales. Par ailleurs, la reprise conjoncturelle engendrera probablement une progression des recettes fiscales et, partant, une amélioration de la situation financière des administrations publiques. Le solde de financement de la Confédération devrait rester équilibré sur la totalité de la période considérée, alors que les cantons pourraient afficher un excédent d’environ 1 milliard de francs, notamment grâce à la distribution du bénéfice de la BNS. Ces prévisions se fondent sur l’hypothèse que le bénéfice distribué par la BNS entre 2028 et 2030 s’élèvera également à 3 milliards par an.
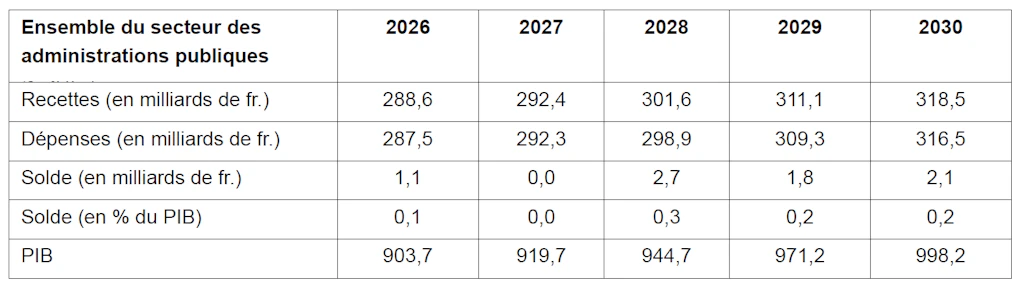
Scénario alternatif et risques pour les finances publiques
Un scénario alternatif a été établi pour évaluer les risques. Celui-ci repose sur l’hypothèse selon laquelle la BNS ne distribuera plus de bénéfice à partir de 2027 et que la TVA ne sera pas relevée en 2028, ni pour financer la 13e rente AVS, ni pour financer l’armée. Le solde de financement diminuerait alors nettement jusqu’à devenir négatif en 2030 (env. - 4,3 milliards).
Ce scénario alternatif ne tient compte ni des récents développements géopolitiques au Proche-Orient, ni des suites possibles des revirements dans la politique douanière internationale. De plus, il joue un rôle avant tout indicatif, car les finances publiques sont soumises à des règles budgétaires fixées par la loi.
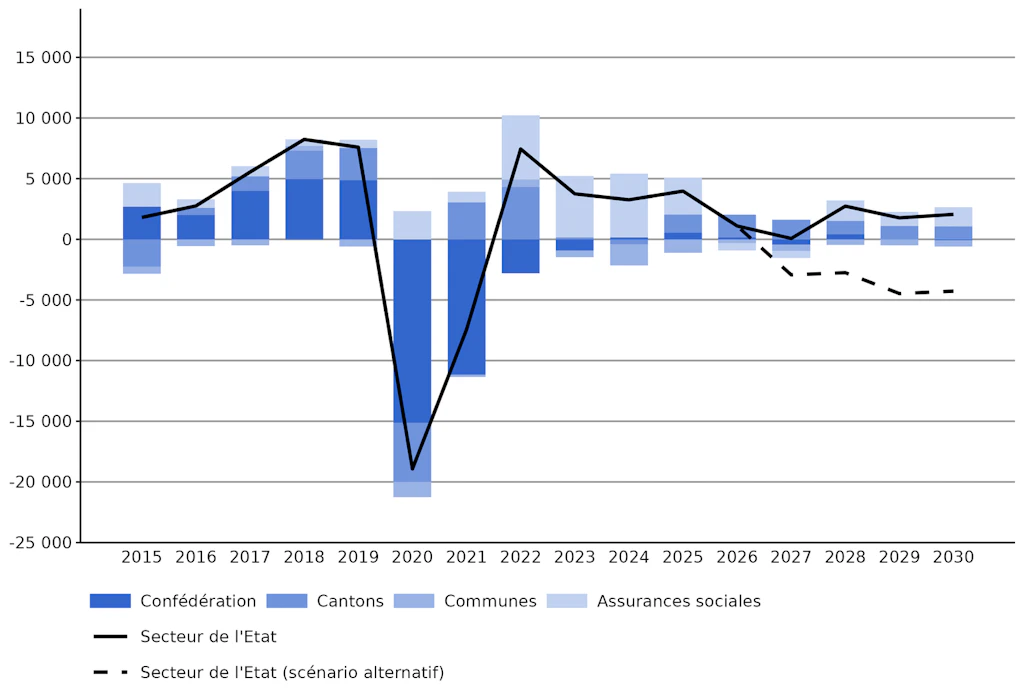
Le graphique montre le résultat de financement de l’ensemble des administrations publiques et de chacun des sous-secteurs. Le scénario alternatif qui y figure repose sur l’hypothèse selon laquelle la BNS ne distribuera plus de bénéfice à partir de 2027 et que la TVA ne sera pas relevée en 2028, ni pour financer la 13e rente AVS, ni pour financer l’armée. Les dépenses prévues pour l’AVS et l’armée restent prises en compte dans ce scénario.
Encadré 1 - Prévisions et incertitudes
Les prévisions se fondent sur les décisions et propositions actuelles de la Confédération, des cantons et des communes en ce qui concerne leurs budgets, l’évaluation de leur situation budgétaire respective et leurs plans financiers. Elles prennent également en considération des éléments tels que les estimations les plus récentes relatives à l’évolution économique et au bénéfice distribué par la BNS ainsi que les valeurs empiriques en matière de soldes de crédits. Ces différents éléments comportent plusieurs facteurs d’incertitude, à savoir la distribution du bénéfice de la BNS, le relèvement du taux de la TVA pour financer la 13e rente AVS et l’armée ainsi que le montant des soldes de crédits. En outre, les développements géopolitiques et l’évolution des politiques commerciales internationales renforcent le degré d’incertitude des prévisions. C’est pourquoi celles-ci reposent sur diverses hypothèses concernant les évolutions futures et doivent par conséquent être interprétées avec prudence.
Monitoring des dépenses publiques 2008-2024
Établi sur mandat de l’organe consultatif paritaire de la péréquation financière entre la Confédération et les cantons dans le cadre du projet « Répartition des tâches II », la première version d'un monitoring des dépenses (2008-2024) est aussi publié.[1] Il propose une analyse de la dynamique des dépenses publiques depuis 2008 ainsi que le taux d’enchevêtrement financier entre la Confédération et les cantons. Les cantons enregistrent la dynamique la plus forte dans le domaine de la formation et la Confédération dans celui de la sécurité sociale.
Une analyse plus approfondie montre que ce sont les dépenses en faveur de l’école obligatoire, des hôpitaux, de l’aide sociale et de l’asile ainsi que les services généraux qui évoluent le plus au niveau cantonal (communes incluses). Au niveau fédéral, ce sont celles liées au financement de l’AVS, de la recherche et de la défense. Enfin, concernant l’enchevêtrement financier entre la Confédération et les cantons, l’analyse montre que, parmi les groupes de tâches présentant la plus forte dynamique des dépenses, les domaines de la maladie et des accidents, des hautes écoles, de l’invalidité ainsi que de l’aide sociale et de l’asile présentent le taux le plus élevé. Indépendamment de la dynamique des dépenses, ce sont les domaines de l’agriculture, de la maladie et des accidents ainsi que de la circulation routière qui enregistrent le taux d’enchevêtrement financier pondéré le plus haut. Le rapport relatif au monitoring des dépenses publiques (lien) ainsi que les données de base (lien) sont publiés sur le site Internet de l’AFF.
[1] Le projet « Répartition des tâches II » ayant été suspendu en 2021, la Confédération et les cantons ont lancé en 2025 le projet subséquent, intitulé « Désenchevêtrement 27 ». Un premier rapport intermédiaire a été présenté au printemps 2026. La Confédération et les cantons décideront d’ici la fin de l’année de la suite à donner à ce projet.